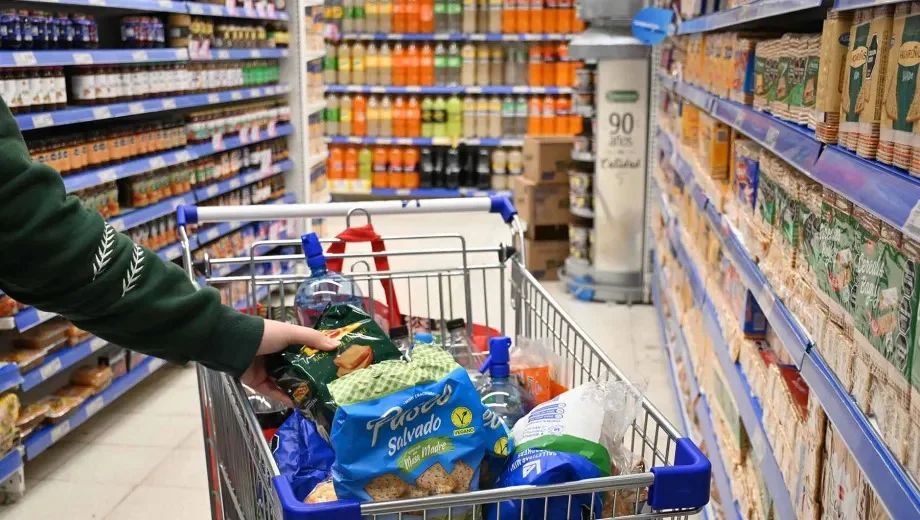
La provincia tuvo la segunda mayor suba mensual del país, aunque todavía se encuentra entre las jurisdicciones con los precios más bajos. En cuatro provincias patagónicas, una compra familiar ya supera el millón de pesos.
 Expreso Mendoza
El mapa del crédito argentino está cambiando. Las fintech se convirtieron en una de las principales puertas de entrada al financiamiento formal para millones de personas que, por sus condiciones laborales o antecedentes financieros, encuentran mayores dificultades para acceder al sistema bancario tradicional.
Un informe del Instituto Tecnológico de Buenos Aires (ITBA) muestra la magnitud del fenómeno. En los últimos dos años, la cantidad total de personas con acceso al crédito formal pasó de aproximadamente 16 millones a más de 21 millones.
Buena parte de esa expansión estuvo impulsada por las fintech. En ese mismo período, el sector pasó de 3,7 millones a más de 8 millones de usuarios con al menos un préstamo vigente.
De esta manera, casi el 40% de las personas que actualmente acceden a algún tipo de financiamiento formal en Argentina lo hacen a través de estas plataformas digitales. Generalmente se trata de préstamos por montos inferiores a los otorgados por los bancos tradicionales.
Una de las características centrales del modelo fintech es su capacidad para evaluar perfiles que tradicionalmente quedan afuera del circuito bancario. Entre ellos aparecen trabajadores informales, monotributistas, personas sin una cuenta bancaria activa y usuarios sin antecedentes registrados en la Central de Deudores.
Las plataformas utilizan información alternativa para evaluar el riesgo crediticio. El comportamiento transaccional, el pago de servicios y diferentes registros de actividad digital pueden incorporarse al análisis antes de decidir el otorgamiento de un préstamo.
El crecimiento del acceso al crédito, sin embargo, también presenta una contracara. Según los datos del ITBA, aproximadamente el 30% de la cartera fintech se encuentra actualmente en algún grado de irregularidad.
Dentro de ese universo, la denominada "mora operativa", que comprende atrasos de entre 30 y 360 días, se mantiene alrededor del 23%. El indicador mostró cierta estabilidad durante los últimos meses y desaceleró su crecimiento desde noviembre de 2025.
El debate llegó también al Gobierno nacional. El presidente del Banco Central, Santiago Bausili, descartó que el Estado deba intervenir para solucionar los problemas de endeudamiento entre particulares y advirtió sobre los riesgos de generar incentivos para incumplir obligaciones.
Otro elemento que aparece detrás del costo del financiamiento es la presión tributaria. Un análisis de Econométrica estimó que impuestos como el IVA e Ingresos Brutos pueden llevar un costo financiero efectivo anual del 79% al 122,7%.
El IERAL, de la Fundación Mediterránea, plantea además que Argentina continúa teniendo un sistema financiero reducido en comparación con otros países de la región: el crédito representa aproximadamente el 13% del Producto Bruto Interno.
La expansión fintech deja así dos caras de un mismo fenómeno. Por un lado, millones de argentinos consiguieron ingresar al crédito formal por canales que hace pocos años tenían una presencia mucho menor. Por el otro, los niveles de mora muestran las dificultades de una parte de esas familias para afrontar las obligaciones asumidas.